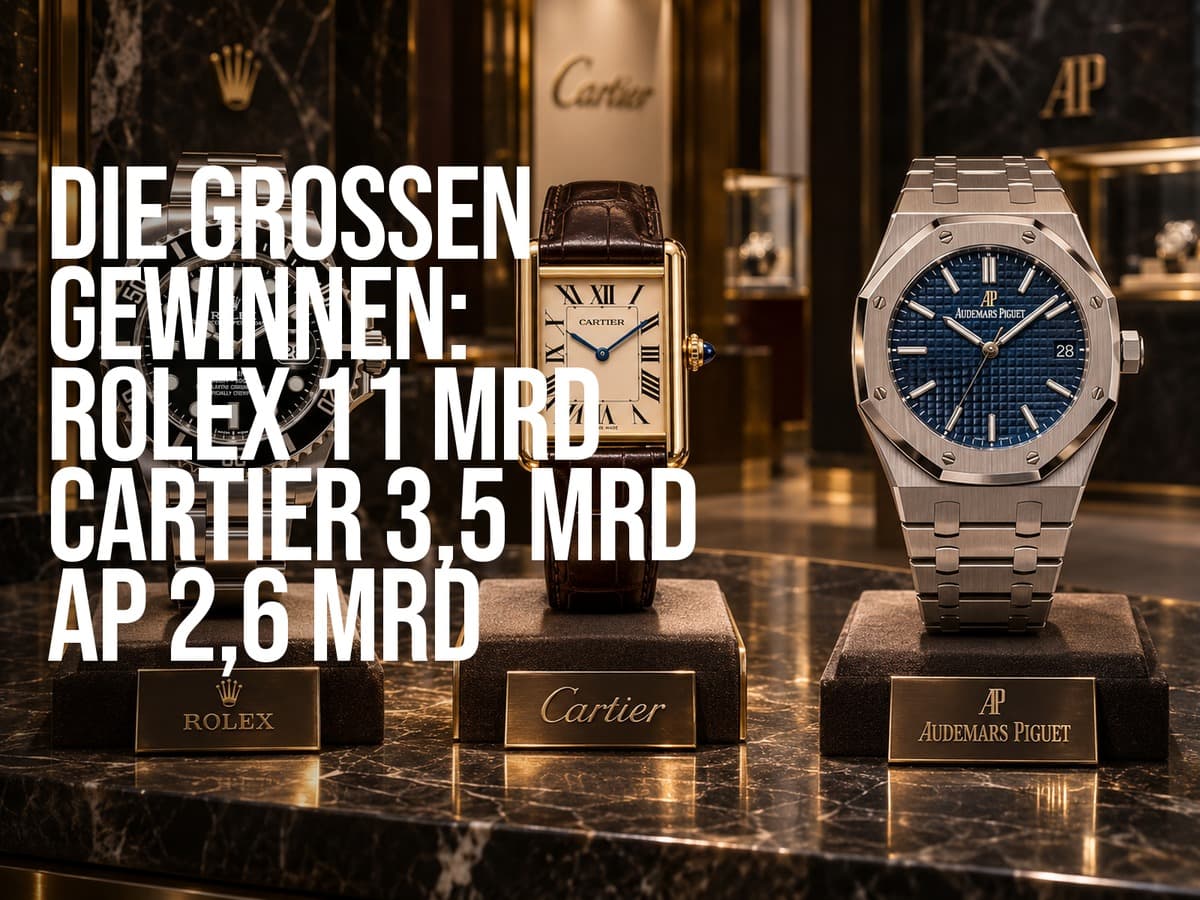
Rolex hat seine Vormachtstellung 2025 weiter ausgebaut: Der geschätzte Jahresumsatz überschritt erstmals die Marke von 11 Milliarden Schweizer Franken. Gleichzeitig lieferte Rolex rund 1,15 Millionen Uhren aus und damit sogar etwas weniger als im Vorjahr.
Das zeigt, wie stark die Marke inzwischen über Preis, Produktmix und Begehrlichkeit wächst und nicht ausschließlich über Stückzahlen. Der Swiss-Watcher-Report von Morgan Stanley und LuxeConsult macht zugleich sichtbar, wie ungleich der Schweizer Uhrenmarkt verteilt ist.
Cartier und Audemars Piguet legen zu
Auf Platz zwei folgt Cartier mit geschätzten 3,49 Milliarden Schweizer Franken Umsatz im Uhrengeschäft. Als Marke eines börsennotierten Luxuskonzerns nimmt Cartier zwischen den stark dominierenden unabhängigen Häusern eine Sonderstellung ein. Der geschätzte Marktanteil stieg 2025 auf rund 8,7 Prozent. Tank, Santos und weitere etablierte Linien ermöglichen eine breite Positionierung vom vergleichsweise zugänglichen Luxussegment bis hin zur Haute Horlogerie.
Auch Audemars Piguet zählt zu den großen Gewinnern: Der Umsatz 2025 liegt bei geschätzten 2,6 Milliarden Schweizer Franken. AP rückte im Ranking weiter nach vorne und profitierte von einer stark kontrollierten Distribution, hohen Durchschnittspreisen und der anhaltenden Nachfrage nach der Royal Oak. Rund 90 Prozent der Verkäufe laufen inzwischen über eigene Monobrand-Boutiquen und AP Houses, die Marke hält damit einen besonders direkten Zugang zu ihren Kunden.
Vier Marken kontrollieren fast die Hälfte des Marktes
Noch spannender als die Einzelzahlen ist die zunehmende Konzentration. Die vier größten privaten Schweizer Uhrenmarken Rolex, Patek Philippe, Audemars Piguet und Richard Mille kommen inzwischen gemeinsam auf rund 49 Prozent Marktanteil. 2019 waren es noch etwa 37 Prozent.
Auch andere Kombinationen zeigen diese Konzentration: Rolex, Cartier, Patek Philippe und Omega stehen zusammen für rund 55 Prozent des Schweizer Uhrenmarktes. Für Hunderte weitere Schweizer Marken bleibt damit ein zunehmend kleinerer Teil des Marktes. Viele kleinere und mittlere Marken verloren 2025 Umsatz, während wenige starke Namen weiter Marktanteile gewannen. Positionierung, Distribution, Preisgestaltung und Markenbegehrlichkeit waren dabei entscheidender als reine Präsenz oder Produktionsvolumen.
Was das für den Fachhandel bedeutet
Für Juweliere ist die Entwicklung ambivalent. Einerseits sorgen starke Marken für Frequenz, Begehrlichkeit und hohe Umsätze. Andererseits nimmt die Abhängigkeit von wenigen dominierenden Häusern weiter zu.
Hinzu kommt, dass erfolgreiche Marken ihre Distribution zunehmend selbst kontrollieren. Eigene Boutiquen, Monobrand-Konzepte und direkter Kundenzugang verringern den Spielraum unabhängiger Multibrand-Händler. Gerade der Erfolg von Audemars Piguet zeigt, wie weit diese Entwicklung gehen kann: Je stärker eine Marke ihren Vertrieb selbst organisiert, desto weniger Wertschöpfung bleibt automatisch beim klassischen Fachhandel.
Ein breites Markenportfolio reicht deshalb immer weniger aus. Entscheidend wird, welche Marken tatsächlich Frequenz bringen und wie stark sich der Händler selbst als Marke positioniert. Der Schweizer Uhrenmarkt wird zu einem Markt der Gewinner, und für den Fachhandel steigt der Druck, den eigenen Mehrwert gegenüber den Marken klarer zu definieren.