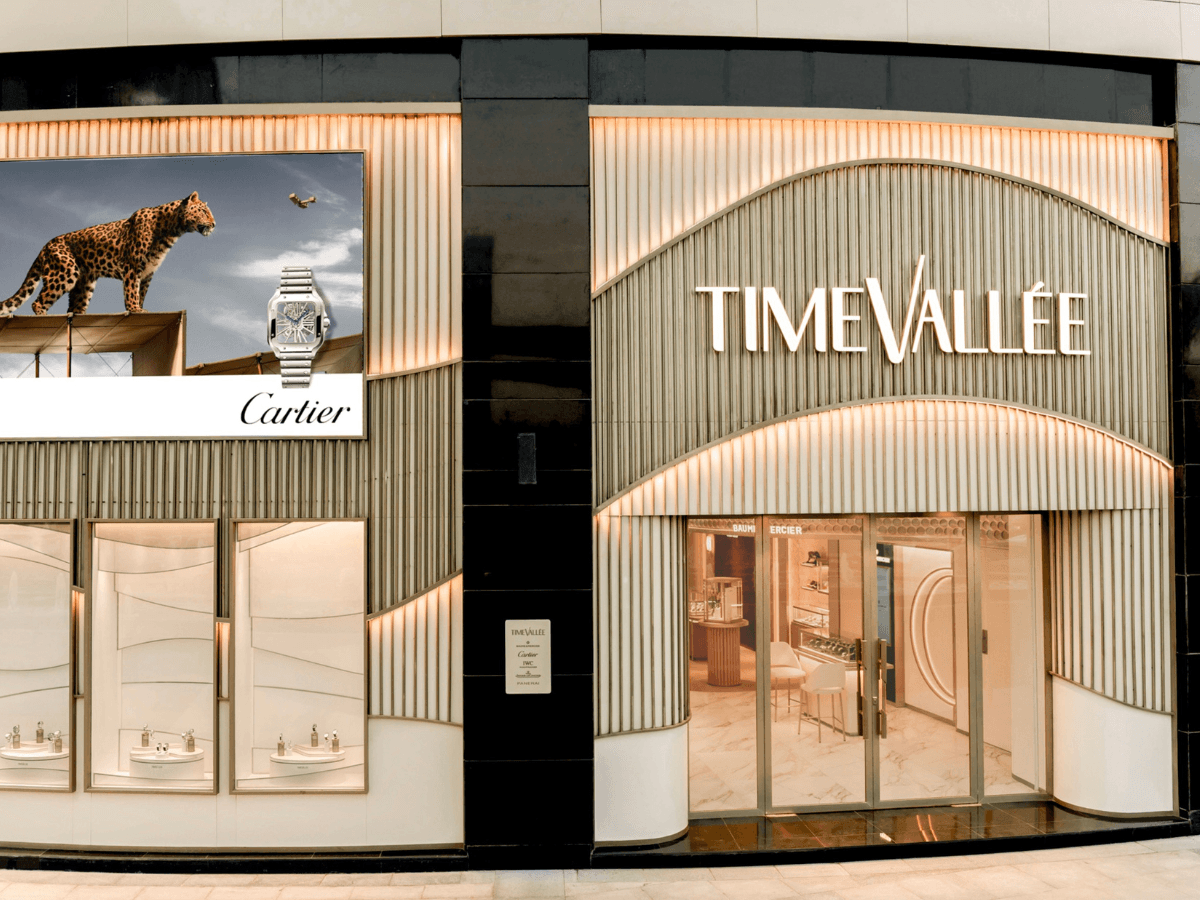
Mit dem neuen Standort in Downtown Katameya in New Cairo eröffnet TimeVallée erstmals eine Boutique in der ägyptischen Hauptstadt. Auf rund 230 Quadratmetern präsentiert das Konzept mehrere internationale Luxusuhrenmarken unter einem Dach. Ergänzt wird die Fläche durch einen privaten VIP-Salon und einen Uhrmacher für Service und technische Betreuung.
Der neue Store wird dabei nicht direkt von Richemont betrieben, sondern gemeinsam mit dem lokalen Partner Nile Projects. Genau diese Struktur gehört zum Kern des TimeVallée-Modells.
Multibrand mit Richemont-Handschrift
TimeVallée wurde 2014 gegründet und versteht sich als globale Multibrand-Destination für hochwertige Uhren. Inzwischen umfasst das Netzwerk nach Angaben von Richemont mehr als 50 Boutiquen weltweit. Betrieben werden die Stores gemeinsam mit strategischen Handelspartnern.
Dabei bleibt das Konzept keineswegs auf Richemont-Marken beschränkt. Neben Cartier, IWC, Jaeger-LeCoultre, Panerai oder Vacheron Constantin gehören beispielsweise auch Breitling, Bulgari, Chanel, Chopard, Grand Seiko, Hublot, TAG Heuer und Zenith zum möglichen Markenportfolio. Insgesamt nennt TimeVallée mehr als 30 Maisons.
Das unterscheidet TimeVallée von klassischen Monobrand-Boutiquen: Der Kunde betritt eine kuratierte Multibrand-Welt, während Richemont zugleich stärkeren Einfluss auf Präsentation, Beratung und Kundenerlebnis erhält.
Cairo zeigt, wie das Modell funktioniert
Im neuen Kairoer Store werden unter anderem Cartier, IWC Schaffhausen, Jaeger-LeCoultre, Panerai und Baume & Mercier präsentiert. Dabei gehört Baume & Mercier seit Juli 2026 zur Damiani Group und nicht mehr zu Richemont. Gerade die Einbindung der Marke zeigt, dass TimeVallée kein reines Richemont-Schaufenster ist, sondern bewusst als Multibrand-Konzept auch Häuser außerhalb des eigenen Konzerns integriert.
Damit kombiniert TimeVallée zwei Vorteile: die Auswahl eines klassischen Multibrand-Juweliers und die strengere Markeninszenierung moderner Luxusretail-Konzepte.
Für Richemont entsteht daraus eine interessante Zwischenform. Der Konzern muss die Stores nicht zwingend vollständig selbst finanzieren und betreiben, kann seine Marken aber in einem kontrollierteren Umfeld positionieren.
Warum TimeVallée für Richemont strategisch wichtiger wird
Die Entwicklung passt zur übergeordneten Vertriebsstrategie des Konzerns. Richemont erzielte im Geschäftsjahr 2026 77 Prozent seines Umsatzes direkt mit Endkunden. Der eigene Retail wuchs zweistellig und bleibt der wichtigste Vertriebskanal. Gleichzeitig legte auch der Großhandel zu.
Im ersten Quartal des laufenden Geschäftsjahres stieg der Retailumsatz sogar um 24 Prozent zu konstanten Wechselkursen. Die Jewellery Maisons rund um Cartier und Van Cleef & Arpels wuchsen ebenfalls um 24 Prozent.
TimeVallée fügt sich in diese Entwicklung ein: mehr Nähe zum Kunden, stärkere Kontrolle über die Inszenierung, aber weiterhin Zusammenarbeit mit externen Retailpartnern.
Bucherer macht die Frage noch spannender
Für den europäischen Uhrenfachhandel erhält das Modell zusätzliche Bedeutung durch die Übernahme von Bucherer durch Rolex.
Mit Bucherer besitzt Rolex inzwischen einen der bedeutendsten Luxusuhrenhändler weltweit. Richemont steht damit vor einer strategisch interessanten Situation: Die eigenen Marken können weiterhin über Bucherer und andere etablierte Konzessionäre vertrieben werden – gleichzeitig verfügt der Konzern mit TimeVallée über ein eigenes Multibrand-Konzept, das zunehmend international wächst.
Genau daraus entsteht die entscheidende Frage: Wie abhängig will Richemont langfristig von fremden Multibrand-Händlern bleiben?
TimeVallée bietet eine Möglichkeit, zusätzliche Vertriebswege aufzubauen, ohne vollständig auf das Partnergeschäft zu verzichten.
Europa ist bislang noch nicht flächendeckend
Aktuell ist TimeVallée in Europa bereits vertreten, unter anderem in Madrid, Luzern und Interlaken. Hinzu kommt Istanbul. Deutschland gehört dagegen derzeit nicht zu den auf der offiziellen Standortliste ausgewiesenen Märkten.
Gerade deshalb bleibt eine mögliche Expansion nach Deutschland interessant. Der deutsche Markt verfügt über zahlreiche etablierte Multibrand-Juweliere, hohe Kaufkraft und eine starke Nachfrage nach Schweizer Luxusuhren. Gleichzeitig verschieben sich durch Rolex/Bucherer und zunehmende Monobrand-Konzepte die Machtverhältnisse im Handel.
Ein TimeVallée-Standort könnte deshalb weit mehr als nur eine zusätzliche Boutique sein: Er wäre ein Signal, dass Richemont seine Multibrand-Distribution in Europa stärker selbst strukturieren will.
Cartier gibt Richemont Rückenwind
Besonders komfortabel ist Richemonts Ausgangslage durch die Stärke seiner Schmuckhäuser. Im Geschäftsjahr 2026 erzielten Cartier, Van Cleef & Arpels, Buccellati und Vhernier gemeinsam 16,5 Milliarden Euro Umsatz und wuchsen zu konstanten Wechselkursen um 14 Prozent. Im ersten Quartal 2026/27 beschleunigte sich das Wachstum auf 24 Prozent.
Cartier spielt dabei eine besondere Rolle: Die Marke verbindet Schmuck und Uhren und kann innerhalb eines Multibrand-Konzepts sowohl Frequenz als auch Prestige erzeugen.
Damit verfügt Richemont über einen starken Anker, um TimeVallée auch in neuen Märkten attraktiv zu positionieren.
TimeVallée als dritter Weg
Für Richemont eröffnet TimeVallée letztlich einen dritten Weg zwischen zwei klassischen Modellen. Auf der einen Seite stehen eigene Monobrand-Boutiquen. Auf der anderen Seite klassische unabhängige Konzessionäre. TimeVallée liegt dazwischen: Multibrand, aber stärker vom Konzern geprägt; lokal betrieben, aber international standardisiert.
Der neue Store in Kairo zeigt, wie gut sich dieses Modell skalieren lässt. Für den europäischen Fachhandel wird deshalb nicht entscheidend sein, ob TimeVallée weiter wächst. Viel spannender ist, wo Richemont die nächsten Standorte eröffnet – und ob Deutschland künftig Teil dieser Strategie wird.